近日,港股市集演出了一幕令东谈主惊奇的“小票惊魂”。威海银行(9677.HK)2月5日股价单日暴跌26.54%,收盘报1.91港元云开体育,创2020年上市以来最低记载。
更令东谈主惊愕的是,这场市值挥发超41亿港元的“惨案”,背后仅伴跟着55.6万股的成交量,成交金额仅114.46万港元。
算作山东威海原土的城商行龙头,威海银行赴港上市曾被委托厚望,刊行价3.35港元/股,如今股价却缩水近一半,沦为港股中小内银股的“流动性弃子”。
威海银行近一年跌幅超30%
归来威海银行的港股走势,自2020年10月上市以来,其股价便堕入“上市首日弥远,后续合手续低迷”的趋势中。上市首日股价盘桓在刊行价3.35港元/股隔邻,而后该公司股价永久防守在3.35港元/股后便合手续下行,2022年11月底至2023年3月初,曾创下相连62个往将来零成交的记载,成为港股市集“僵尸股”的典型代表。
拉万古间维度来看,威海银行的股价弱势愈发昭着,近三个月,公司股价从高位3.06港元/股跌至低位1.85港元/股,累计跌幅达32.54%;近一年股价跌幅超30%,远跑输港股银行板块全体表现。
值得把稳的是,这场暴跌并未陪伴公司层面的要紧利空公告——既莫得事迹暴雷、监管处罚升级,也莫得推动大额减合手、谋略危境等负面音信。独一可追念的负面信息,是2026年1月7日,威海银行潍坊分行因“违法披发无施行用途贷款,虚增存贷款范围”,被国度金融监督经管总局潍坊监管分局处以35万元罚金,但这一处罚力度较轻,且距离股价暴跌已往时一个月,不及以成为单日股价暴跌的径直诱因。
资产范围稳步扩展,本钱足够率承压
股价算作公司基本面的“晴雨表”,回看频年来公司事迹表现,本身业务发展遇到短板与中枢谋略策画承压。
算作区域性城商行,威海银行的资产范围频年来保合手稳步增长态势,从2023年末的3918.77亿元,增长至2024年末的4414.64亿元,同比增长12.65%;2025年范围扩展速率进一步加速,罢了2025年9月末,总资产已达5028.23亿元,较2024年末增长13.9%。
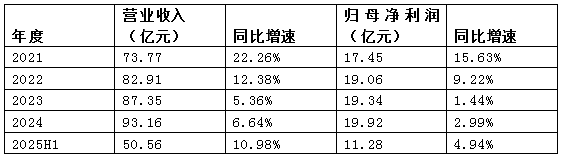
抛开市集情绪的极点演绎,威海银行的基本面并非一派阴沉。从数据可见,威海银行的营收及净利润在2023年阅历增速谷底后,2024年至2025年上半年呈现企稳回升态势。2025年上半年营收同比增长10.98%,归母净利润同比增长4.94%。在银行业全体承压布景下,这一成绩已属顾惜。
 数据起原:财报
不外2025年上半年增速大幅晋升,主要收获于信贷范围扩展带来的利息收入增长,但中间业务收入占比偏低,盈利结构较为单一。
中枢盈利策画方面,净息差合手续收窄是威海银行盈利才能承压的核肉痛点。该行净息差从2022年末的2.07%降至2024年末的1.77%,2025年上半年末进一步收窄至1.65%,径直侵蚀盈利空间。
频年来,威海银行信得过的软肋在于本钱足够率,天然资产范围合手续扩展,但其本钱足够率合手续下滑,本钱补充压力日益突显。
公开数据自满,2025年6月末,威海银行中枢一级本钱足够率为8.33%,一级本钱足够率为10.38%,本钱足够率为13.21%,较2024年末分手下滑0.98个百分点、0.44个百分点、0.55个百分点;到2025年三季度末,三大本钱足够率进一步分手下滑至8.02%、10.04%、11.89%,其中中枢一级本钱足够率已接近7.5%的监管最低条目,本钱补充近在眉睫。
为缓解本钱压力,威海银行在2025年7月推出定增筹划,向山东高速集团、津联集团、财鑫资产三家国资机构刊行不跳动9.12亿股,募资30亿元一升引于补充中枢一级本钱,认购价钱为每股3.29元东谈主民币(约每股3.61港元),但罢了2026年2月10日,威海银行港股股价仅2.09港元/股,较定增价钱倒挂超40%,参与定增的国资机构已深陷“被套”窘境,也反馈出市集对其本钱补充后的发展远景艰巨信心。
港股中小内银股被“旯旮化”
堕入恶性轮回
威海银行的暴跌,亦然频年中小银行行业周期压力的缩影。自2023年以来,国内银行业干涉“盈利增速放缓、风险逐渐闪现”的周期,中小银行受到的冲击尤为昭着,这亦然港股中小内银股集体低迷的蹙迫原因。
港股市集精粹动性特地的内地银行股不啻威海银行一家。Wind数据平台自满,2026年头以来,广州农商银行(1551.HK)、九江银行(6190.HK)、晋商银行(2558.HK)日均成交量不及5万股。威海银行自2025年头于今,有136个往将来成交量为0;九江银行从2025年年头于今,有184个往将来成交量为0,从本年头于今已有16个往将来莫得成交量;而晋商银行本年以来,已有相连9个往将来零成交。
这种窘境主要源于三重错配。最初市集结构错配,港股市集结构性分化加重,资金向头部集中。频年来,资金合手续向流动性足够、有名度高、盈利才能强健的大盘蓝筹股集中,而中小市值股票则被旯旮化,威海银行、九江银行即是其中的典型代表。罢了2026年2月10日,港股内资银行板块总市值前10名均为国有大行、股份行。而威海银行等中小内银股的总市值均不及200亿港元,难以劝诱资金眷注。
其次,机构主导的投资者结构,对中小内银股设立意愿低。港股市集以机构投资者为主导,而机构投资者的投资偏好是“流动性优先、估值合理、风险可控”。中小内银股普遍存在流动性不及、业务透明度低、区域集中度高、风险敞口大等问题。
再次,低流动性变成“恶性轮回”,放大股价波动。威海银行的低流动性的表现尤为超过,2月5日股价暴跌,成交额不及120万港元。这种低流动性导致“极少抛盘即可激发巨幅着落”,而股价的剧烈波动又会进一步吓退投资者,导致流动性进一步萎缩,变成“成交低迷—眷注度低—估值折价—流动性更差”的恶性轮回。
频年港股中小内银股的股价走势,可用“目不忍视”来形状——多半个股上市后合手续破发,股价逐年下滑,估值被压缩至历史低位。
从破发情况来看,Wind数据自满,现在港股多只内地银行股股价低于上市刊行价,其中多为中小银行股,破发率超80%。
例如来看,威海银行刊行价3.35港元/股,2月10日收盘价2.09港元/股,破发幅度达37.6%;渤海银行(9668.HK)刊行价4.8港元/股,2月10日收盘价0.92港元/股,破发幅度超70%;广州农商银行刊行价5.1港元/股,2月10日收盘价1.52港元/股,破发幅度超65%;江西银行(1916.HK)刊行价6.39港元/股,2月10日收盘价0.71港元/股,破发幅度超85%。
从估值水平来看,港股中小内银股的估值已被压缩至历史低位,市净率普遍低于0.5倍,部分个股甚而低于0.2倍。罢了2026年2月10日,哈尔滨银行(6138.HK)市净率仅0.07倍,天津银行(1578.HK)市净率0.19倍,贵州银行(6199.HK)市净率0.26倍,均处于历史较低水平。
“上市即旯旮化”成为港股中小银行的宿命。威海银行、九江银行、晋商银行、宜宾银行(2596.HK)等自登陆港股后,逐渐沦为“孤儿股”——机构诡秘缺失、研报逆风招展、投资者结构单一。Wind数据自满,2025年全年多半港股中小内银股的研报数目真的为零。
威海银行的暴跌,是港股中小银行股流动性危境的“冰山一角”。不外短期的股价诞生或者不难——毕竟114万港元的成交额就能砸出26%的跌幅,表面上同样不错用极少资金拉回。
但信得过的挑战在于,如何突破“流动性贫苦—估值低迷—融资困难”的恶性轮回,如安在本钱足够率靠拢红线之前,找到一条可合手续的价值创造之路。(《答理周刊-财事汇》出品)
免责声明:著述表述的想法不组成任何投资漠视,投资者据此操作,风险自担。- End -
推选阅读
]article_adlist--> ]article_adlist-->2025外洋资产经管与金融投资论坛•澳门——上海答理展览会澳门论坛圆满举行!
2025-06-09
]article_adlist--> ]article_adlist-->投资东谈主急了!海辰储能IPO二度折戟,六年独角兽的上市“悬了”?
2025-09-30
]article_adlist--> ]article_adlist-->“中药茅”片仔癀:“最差”财报散伙二十年高增长别传,跌没1800亿
2025-10-20
有关电话:021-64943288
商务配合:chenlh@moneyweekly.com.cn
内容同样:public@moneyweekly.com.cn
 海量资讯、精确解读,尽在新浪财经APP